
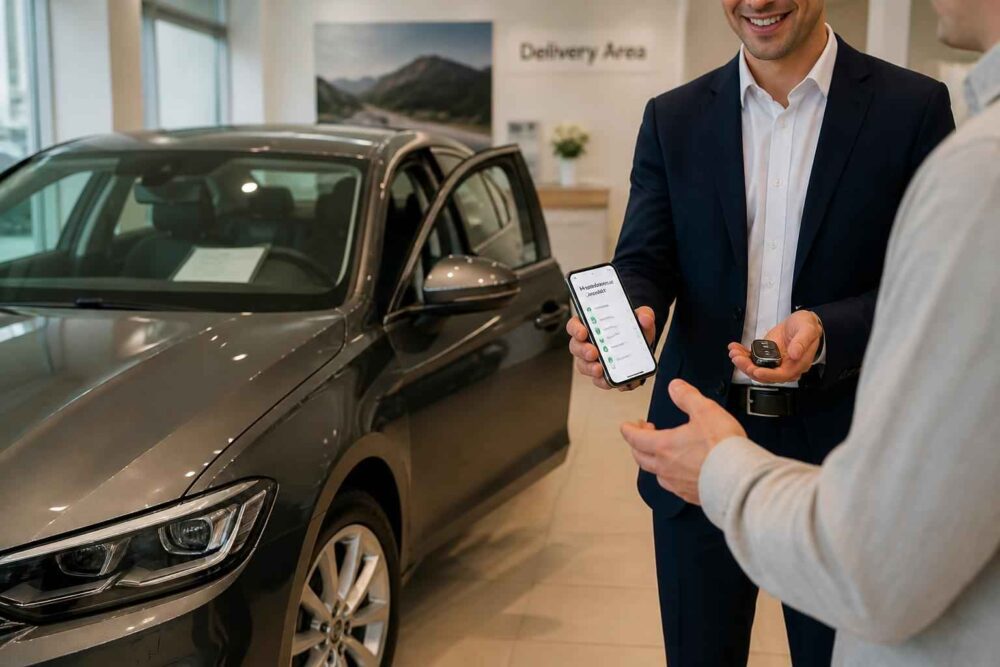
Wydanie samochodu po sprzedaży nie sprowadza się do przekazania kluczy. To moment, w którym trzeba zsynchronizować umowę, zapłatę, fakturę, stan pojazdu, dokumenty oraz odpowiedzialność za auto. Błąd w dacie albo zbyt ogólny protokół może później utrudnić ustalenie, kiedy kupujący przejął samochód, ryzyko jego uszkodzenia i obowiązki związane z rejestracją lub podatkiem.
Warto rozdzielić cztery zdarzenia: zawarcie umowy sprzedaży, wystawienie faktury, zapłatę ceny oraz fizyczne wydanie pojazdu. Czasem następują tego samego dnia, ale nie zawsze wywołują takie same skutki prawne i podatkowe.
Dlaczego moment wydania samochodu po sprzedaży ma znaczenie?
Umowa może przenosić własność jeszcze przed odbiorem auta, a faktura może zostać wystawiona przed fizycznym przekazaniem pojazdu. Nie oznacza to jednak automatycznie, że wszystkie obowiązki stron powstają w tej samej chwili. Inaczej ocenia się skutek cywilnoprawny, inaczej obowiązek podatkowy w VAT, a jeszcze inaczej termin rejestracji czy odpowiedzialność ubezpieczeniową.
Przykładowo: klient zapłacił dealerowi całą cenę i otrzymał fakturę, ale samochód pozostał na placu do czasu montażu dodatkowego wyposażenia. Sam fakt zapłaty nie musi oznaczać fizycznego wydania. Z kolei podpisanie protokołu odbioru bez wpisania istniejących uszkodzeń może utrudnić późniejsze wykazanie, że zarysowanie było widoczne już przy przekazaniu.
Najważniejsza zasada: dokumenty powinny opisywać rzeczywisty przebieg transakcji. Nie warto wpisywać wcześniejszej daty wydania tylko dlatego, że tak wygodniej rozliczyć sprzedaż. Data na protokole, stan licznika, przekazane klucze i miejsce odbioru powinny tworzyć spójną całość.
W praktyce bezpieczne wydanie auta polega na tym, że strony najpierw potwierdzają warunki transakcji, następnie sprawdzają samochód i komplet dokumentów, a dopiero potem podpisują protokół oraz przekazują klucze. Taka kolejność ogranicza ryzyko sporu bardziej niż ogólne zapewnienie, że pojazd jest „zgodny z umową”.
Obowiązki prawne sprzedawcy i kupującego w Kodeksie cywilnym
Zgodnie z podstawową konstrukcją umowy sprzedaży sprzedawca powinien wydać rzecz i przenieść jej własność na kupującego, a kupujący ma obowiązek odebrać samochód i zapłacić ustaloną cenę. Umowa może jednak szczegółowo modyfikować sposób wykonania tych obowiązków. Strony mogą określić konkretny dzień odbioru, miejsce przekazania, warunek zapłaty całej ceny albo uzależnić wydanie od przygotowania dokumentów.
Przeniesienie własności samochodu często następuje już na podstawie samej umowy, jeżeli pojazd jest odpowiednio oznaczony, a strony nie zastrzegły innego rozwiązania. Inaczej może być przy sprzedaży na raty, zastrzeżeniu własności do czasu zapłaty całej ceny, finansowaniu leasingowym albo umowie zawierającej warunek. Dlatego nie należy utożsamiać podpisania faktury z przeniesieniem własności.
Znaczenie ma także chwila wydania. Co do zasady z wydaniem rzeczy wiąże się przejście korzyści i ciężarów oraz niebezpieczeństwa przypadkowej utraty lub uszkodzenia. W praktyce protokół powinien więc wskazywać dokładną datę i godzinę odbioru. Jeżeli kupujący odbiera auto o 16:00, a wcześniej samochód nadal znajduje się pod pieczą sprzedawcy, taka informacja porządkuje odpowiedzialność stron. Nie wyłącza to oczywiście odpowiedzialności za wady, niezgodność towaru z umową ani szkody wynikające z zawinionego działania.
Termin i miejsce wydania samochodu – co powinno wynikać z umowy?
Umowa sprzedaży samochodu powinna wskazywać, gdzie i kiedy auto zostanie wydane. Przy zakupie od dealera może to być salon, plac wydania albo inne uzgodnione miejsce. Przy sprzedaży prywatnej warto opisać nie tylko datę, lecz także sposób przekazania: odbiór osobisty, transport przez sprzedawcę lub odbiór przez pełnomocnika.
Jeżeli samochód ma zostać wydany po zapłacie, trzeba jasno napisać, czy chodzi o uznanie rachunku sprzedawcy, czy wystarczy potwierdzenie przelewu. Przy kredycie i leasingu dodatkowe warunki mogą wynikać z umowy finansowania. W takim przypadku dokument podpisany między sprzedawcą a użytkownikiem nie zawsze wyczerpuje całą dokumentację transakcji.
Skutki nieodebrania samochodu przez kupującego
Zapłata ceny nie zwalnia kupującego z obowiązku odebrania pojazdu, jeżeli auto zostało prawidłowo przygotowane i udostępnione zgodnie z umową. Nieodebranie samochodu może powodować koszty przechowania, problemy z miejscem na placu i spór o to, kto ponosi ryzyko przypadkowego uszkodzenia.
Sprzedawca nie powinien jednak samodzielnie podejmować pochopnych działań, takich jak sprzedaż auta innej osobie. W razie zwłoki kupującego znaczenie mają wezwanie do odbioru, dokumentowanie stanu samochodu oraz treść umowy. Przy większej wartości transakcji albo sporze potrzebna może być indywidualna konsultacja prawna.
| Czynność | Co potwierdza? | Typowe ryzyko |
|---|---|---|
| Umowa sprzedaży | Warunki transakcji i zobowiązania stron | Niejasne zapisy o własności, zapłacie lub terminie wydania |
| Faktura | Dokument sprzedaży dla celów rozliczeniowych | Uznanie jej za dowód fizycznej dostawy w każdej sytuacji |
| Protokół odbioru | Stan auta i moment przekazania | Brak przebiegu, uszkodzeń, kluczy lub godziny wydania |
| Potwierdzenie zapłaty | Wykonanie obowiązku zapłaty | Pomylenie zapłaty z wydaniem pojazdu |
Faktura czy fizyczne wydanie? Kluczowe znaczenie momentu dostawy w VAT
W VAT podstawowe znaczenie ma dostawa towaru, czyli co do zasady przeniesienie prawa do rozporządzania rzeczą jak właściciel. Nie zawsze jest to dokładnie ta sama chwila co podpisanie umowy, wystawienie faktury, zapłata albo przekazanie kluczy. Ocenia się nie tylko dokument, lecz także ustalenia stron i faktyczny przebieg transakcji.
W typowej sprzedaży samochodu obowiązek podatkowy powstaje zasadniczo z chwilą dokonania dostawy. Otrzymanie zaliczki przed dostawą może natomiast powodować powstanie obowiązku podatkowego w zakresie otrzymanej kwoty. Fakturę zwykle wystawia się w ustawowym terminie, a jej wcześniejsze wystawienie nie powinno być traktowane jako automatyczny dowód, że samochód został już wydany.
W praktyce podatkowej występowały rozbieżności dotyczące sprzedaży samochodów przez dealerów, zwłaszcza gdy pojazd był zarejestrowany, zafakturowany i opłacony, ale pozostawał u sprzedawcy. W starszych podejściach większą wagę przypisywano rejestracji albo wystawieniu faktury. Nowsze rozstrzygnięcia częściej analizują to, czy nabywca rzeczywiście uzyskał możliwość rozporządzania autem jak właściciel, czyli czy doszło do dostawy w sensie gospodarczym.
Nie oznacza to jednak, że można przyjąć prostą regułę „VAT zawsze dopiero przy fizycznym odbiorze”. Jeżeli umowa i okoliczności wskazują, że prawo do rozporządzania pojazdem przeszło wcześniej, sam fakt pozostawienia auta na placu może nie przesądzać sprawy. Z drugiej strony sama faktura lub rejestracja również nie zastępuje analizy rzeczywistego przekazania władztwa nad samochodem.
Dealer powinien zatem zachować zgodność między zamówieniem, umową, fakturą, potwierdzeniem zapłaty, dokumentem wydania i ewidencją magazynową. Kupujący będący podatnikiem VAT powinien pamiętać, że otrzymanie faktury nie zawsze rozwiązuje wszystkie warunki odliczenia. Istotne są między innymi związek zakupu z działalnością, prawidłowość faktury oraz powstanie obowiązku podatkowego po stronie sprzedawcy.
Przykład: klient opłacił samochód 5 marca, fakturę otrzymał 7 marca, a auto odebrał 20 marca po podpisaniu protokołu. Jeżeli do 20 marca sprzedawca zachował faktyczne władztwo nad pojazdem, a wcześniejsze czynności nie przeniosły prawa do rozporządzania nim jak właściciel, data dostawy może być oceniana inaczej niż data faktury lub zapłaty. Jeżeli jednak umowa przewidywała wcześniejsze przeniesienie tego prawa, wynik analizy może być odmienny.
Przy leasingu sytuacja jest jeszcze bardziej zależna od konstrukcji umowy. Użytkownik samochodu nie musi być jego właścicielem, a dokumenty finansującego i wydanie korzystającemu mogą wywoływać różne skutki. Nietypowe modele sprzedaży, odbiór przez pośrednika i samochody sprowadzane wymagają sprawdzenia aktualnych przepisów oraz, w razie wątpliwości, konsultacji z doradcą podatkowym.
Protokół zdawczo-odbiorczy – jak zabezpieczyć się przed wadami i sporami?
Protokół zdawczo-odbiorczy samochodu nie zastępuje umowy, ale jest najważniejszym dowodem tego, co faktycznie przekazano. Powinien być podpisany po oględzinach, a nie przed nimi. Jeśli kupujący zauważy rysę, brak elementu wyposażenia albo rozbieżność w dokumentach, należy wpisać to wprost do protokołu. Sformułowanie „uwag nie zgłoszono” może później utrudnić wykazanie, że konkretne uszkodzenie było widoczne przy odbiorze.
Dokument powinien zawierać dane stron, markę i model, numer VIN, numer rejestracyjny, stan licznika, datę, godzinę i miejsce wydania. Warto dodać poziom paliwa lub stan naładowania, jeżeli ma to znaczenie, a także opis widocznych uszkodzeń. Przy samochodzie używanym dobrze sprawdzić, czy dane z protokołu są zgodne z umową, fakturą, dowodem rejestracyjnym i dokumentem potwierdzającym badanie techniczne.
Osobno należy wyszczególnić przekazane klucze od samochodu i dokumenty przy odbiorze: komplet kluczyków, dowód rejestracyjny, kartę pojazdu, jeżeli została wydana, instrukcję, książkę serwisową, potwierdzenie polisy oraz dokumenty wyposażenia. Nie każdy z tych dokumentów będzie występował w każdej transakcji, dlatego lepiej wpisać „nie dotyczy” niż pozostawić puste pole.
Praktycznym zabezpieczeniem są zdjęcia wykonane w dniu przekazania. Powinny obejmować nadwozie, licznik, VIN oraz ewentualne uszkodzenia. Warto przechować je razem z podpisanym protokołem, potwierdzeniem przelewu i korespondencją dotyczącą wydania. W przypadku zakupu od przedsiębiorcy dokumentacja pomaga także oddzielić zwykłe ślady użytkowania od zarzutu wady lub niezgodności pojazdu z umową.
Jeżeli odbioru dokonuje inna osoba, sprzedawca powinien mieć potwierdzenie jej umocowania. Podpis przypadkowego kierowcy lub pracownika firmy transportowej nie zawsze będzie wystarczającym dowodem, że samochód odebrał kupujący albo upoważniony przedstawiciel.
Praktyczny checklist przed podpisaniem protokołu odbioru samochodu
Oględziny warto przeprowadzić przy dobrym świetle i bez pośpiechu. Samochód powinien być dostępny w stanie umożliwiającym ocenę nadwozia, szyb, opon, wyposażenia i wnętrza. Jeżeli odbiór odbywa się w deszczu lub po zmroku, trzeba rozważyć wpisanie ograniczenia oględzin do protokołu i wykonanie dokładnej kontroli później.
- porównaj numer VIN na pojeździe z numerem w umowie, fakturze i dokumentach;
- sprawdź przebieg, stan paliwa lub naładowania oraz działanie podstawowych kontrolek;
- obejrzyj nadwozie, szyby, lampy, koła, opony, wnętrze i elementy wyposażenia;
- zapisz wszystkie rysy, wgniecenia, odpryski i brakujące elementy;
- potwierdź liczbę kluczyków, dokumentów, kart, pilotów i akcesoriów;
- upewnij się, że osoba podpisująca protokół jest kupującym albo ma upoważnienie;
- zrób zdjęcia samochodu, licznika, VIN i opisanych uszkodzeń;
- przeczytaj cały protokół przed podpisaniem i zachowaj jego kopię.
Jazda próbna przed odbiorem może ujawnić problemy, których nie widać na postoju, ale jej zakres powinien odpowiadać warunkom ubezpieczenia i możliwościom sprzedawcy. Przy samochodzie używanym warto zweryfikować również zgodność wyposażenia z ofertą. Jeżeli auto miało mieć określony komplet kół, ładowarkę, relingi albo drugi komplet kluczy, brak takiego elementu powinien zostać odnotowany wraz z ustalonym terminem uzupełnienia.
Protokół nie powinien zawierać ogólnego oświadczenia, że kupujący zrzeka się wszelkich roszczeń, jeśli takie postanowienie miałoby zastępować rzetelny opis stanu auta. Sprzedawca nie może skutecznie ukryć wady tylko przez ogólny zapis, a kupujący nie powinien podpisywać dokumentu, który nie odzwierciedla rzeczywistego stanu pojazdu.
Przy odbiorze samochodu firmowego przydatne jest rozdzielenie dwóch dokumentów: protokołu opisującego stan auta oraz potwierdzenia wydania zawierającego datę, godzinę, osobę odbierającą i komplet przekazanych rzeczy. Nie jest to obowiązek w każdej transakcji, ale porządkuje dokumentację, gdy samochód odbiera pracownik, kurier lub przewoźnik.
Formalności po wydaniu samochodu – rejestracja, ubezpieczenie i podatki
Po wydaniu pojazdu kupujący powinien uporządkować formalności bez odkładania ich na później. Wniosek o rejestrację składa się co do zasady w terminie 30 dni od nabycia pojazdu. Termin i zakres obowiązku mogą zależeć od rodzaju transakcji, statusu kupującego oraz tego, czy samochód jest sprowadzony, dlatego przy nietypowym przypadku trzeba sprawdzić aktualne wymagania właściwego urzędu.
Jeżeli samochód nie może legalnie poruszać się po drogach na dotychczasowych tablicach, można sprawdzić możliwość uzyskania tablic czasowych. Potocznie nazywane czerwonymi tablice służą przede wszystkim do czasowego dopuszczenia pojazdu do ruchu w sytuacjach przewidzianych przepisami, na przykład na czas przejazdu, badania lub wykonania formalności. Nie są uniwersalnym rozwiązaniem dla każdego opóźnienia w rejestracji.
Sprzedający powinien zgłosić zbycie pojazdu właściwemu organowi oraz przekazać informację ubezpieczycielowi. Zgodnie z zasadami dotyczącymi OC właściciel zbywający pojazd powinien zawiadomić zakład ubezpieczeń o sprzedaży w terminie 14 dni. Kupujący powinien sprawdzić, czy polisa OC nadal działa, czy przechodzi na niego oraz jakie są zasady jej wypowiedzenia. Samo przekazanie kluczy nie zastępuje weryfikacji ochrony ubezpieczeniowej.
Przy zakupie samochodu używanego od osoby prywatnej może powstać obowiązek zapłaty podatku PCC. Co do zasady deklarację PCC-3 i zapłatę podatku wykonuje się w terminie 14 dni, chyba że zachodzi zwolnienie albo transakcja podlega VAT. Przy sprzedaży udokumentowanej fakturą VAT PCC zazwyczaj nie występuje, ale decydujące znaczenie ma rzeczywisty charakter transakcji i status sprzedawcy.
W razie wątpliwości warto zachować umowę, fakturę, protokół, potwierdzenie zapłaty, dokument ubezpieczenia i potwierdzenia zgłoszeń. Tak przygotowany zestaw pozwala wykazać nie tylko, że samochód kupiono, lecz także kiedy i w jakim stanie został przekazany. Dodatkowe informacje o rynku i użytkowaniu samochodów można znaleźć w materiale Tobi-Car – kujawsko-pomorskie, traktując go jako źródło uzupełniające.
Najbezpieczniejsze podejście polega na tym, aby nie traktować faktury, zapłaty, własności i fizycznego odbioru jako jednego zdarzenia. Przed przekazaniem trzeba sprawdzić VIN, przebieg, stan auta, wyposażenie i dokumenty, a następnie opisać je w protokole z dokładną datą oraz godziną.
Sprzedawca powinien zadbać o dowód wydania i zgłoszenia zbycia, a kupujący o ubezpieczenie, rejestrację i ewentualny PCC. Przy leasingu, sprzedaży na raty, wcześniejszej fakturze, odbiorze przez pośrednika lub rozbieżności między dokumentami a rzeczywistym przekazaniem nie należy opierać się na uproszczonej regule. W takich sytuacjach aktualna analiza umowy i konsultacja prawno-podatkowa mogą uchronić obie strony przed kosztownym błędem.


